

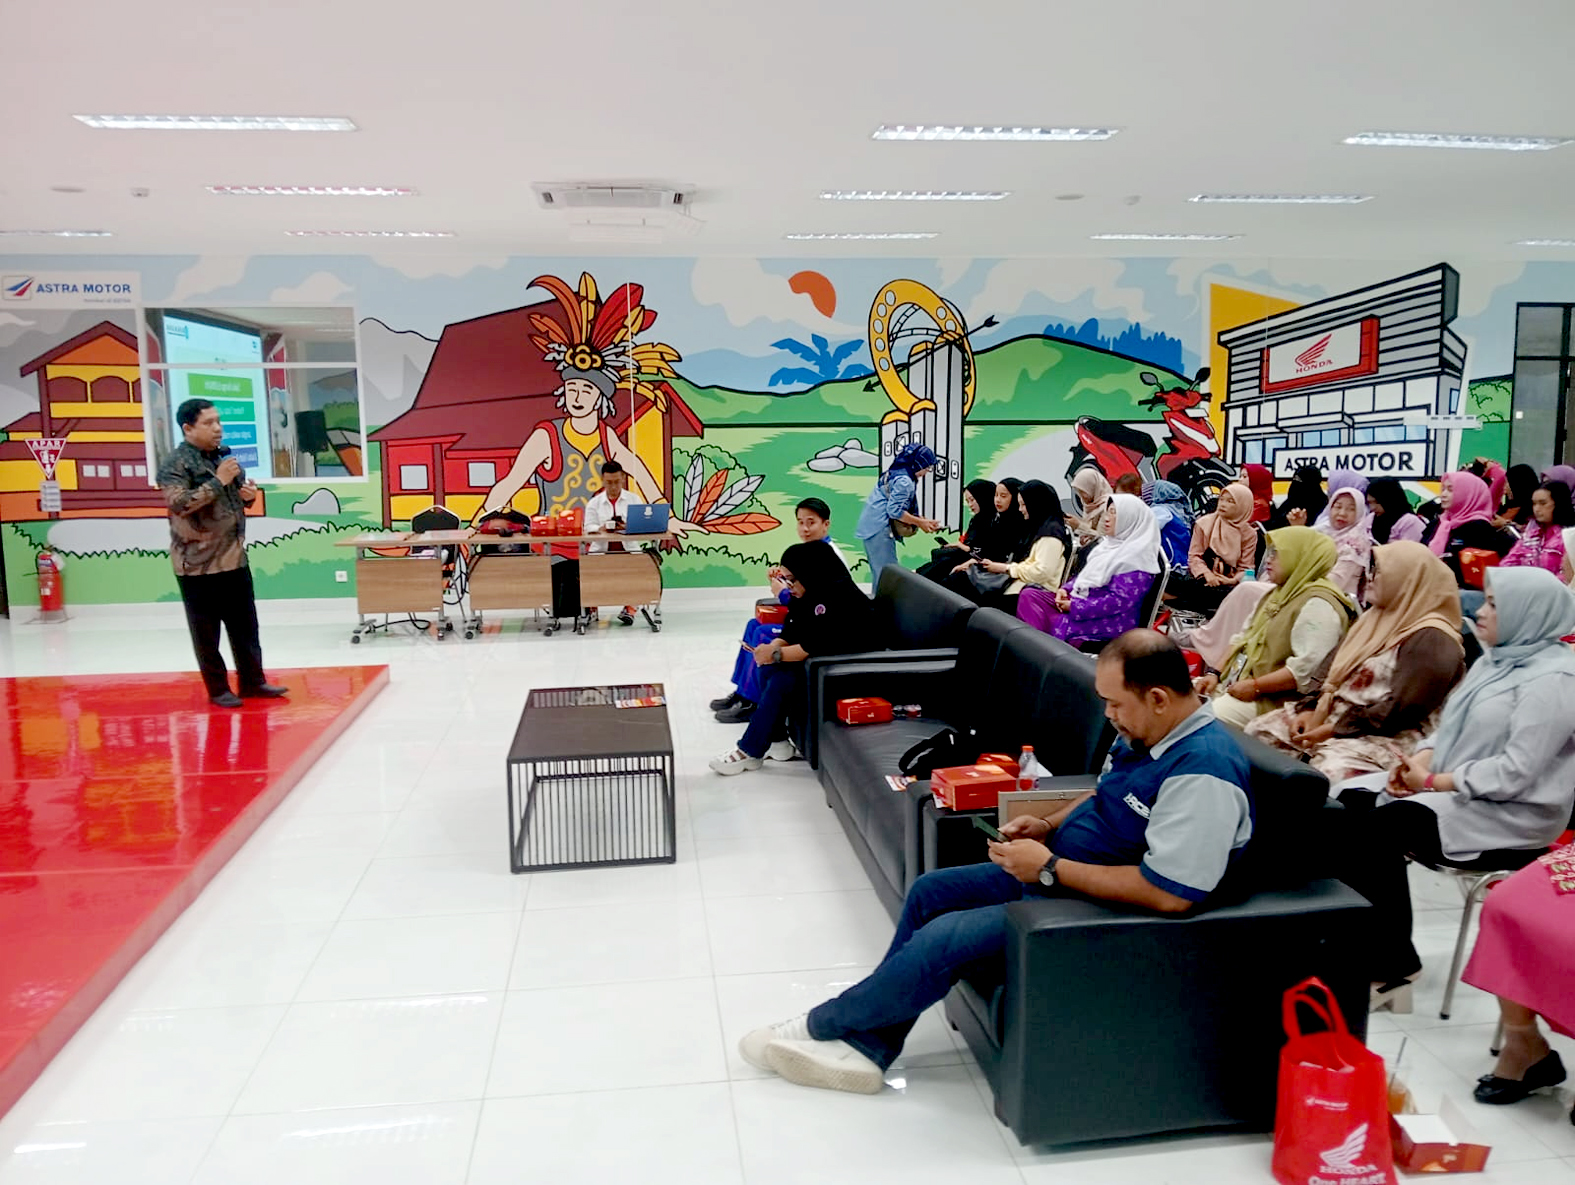
Pelaku usaha selalu membutuhkan modal tambahan untuk mengembangkan usaha agar bisa terus naik kelas. Namun masih banyak pelaku usaha tersebut, yang belum memahami skema produk pembiayaan perbankan. Basuki, Analis Pemasaran Kredit Kantor Cabang Utama Bank Kalbar mengungkapkan, bahwa Bank Kalbar menyediakan fasilitas pembiayaan hingga Rp 500 juta bagi pelaku UMKM.
“Bank Kalbar sangat mendukung pengembangan usaha para pelaku UMKM (Usaha Mikro Kecil dan Menengah) di Kalimantan Barat. Banyak produk pembiayaan yang bisa dimanfaatkan dengan bunga relatif kecil,” tutur Basuki ketika menjadi pembicara dalam kegiatan Safety Riding & UMKM berdaya bertajuk Usaha Lancar Dimulai dari Perjalanan yang Aman, pada Selasa 27 Oktober 2026 di Astra Motor Kalbar, Kubu Raya.
Kegiatan ini diikuti seratus lebih pelaku UMKM dari Kota Pontianak dan Kabupaten Kubu Raya. Sementara materi yang disampaikan para pembicara sangat relevan dengan aktivitas mereka, di antaranya adalah Basuki dari Bank Kalbar.
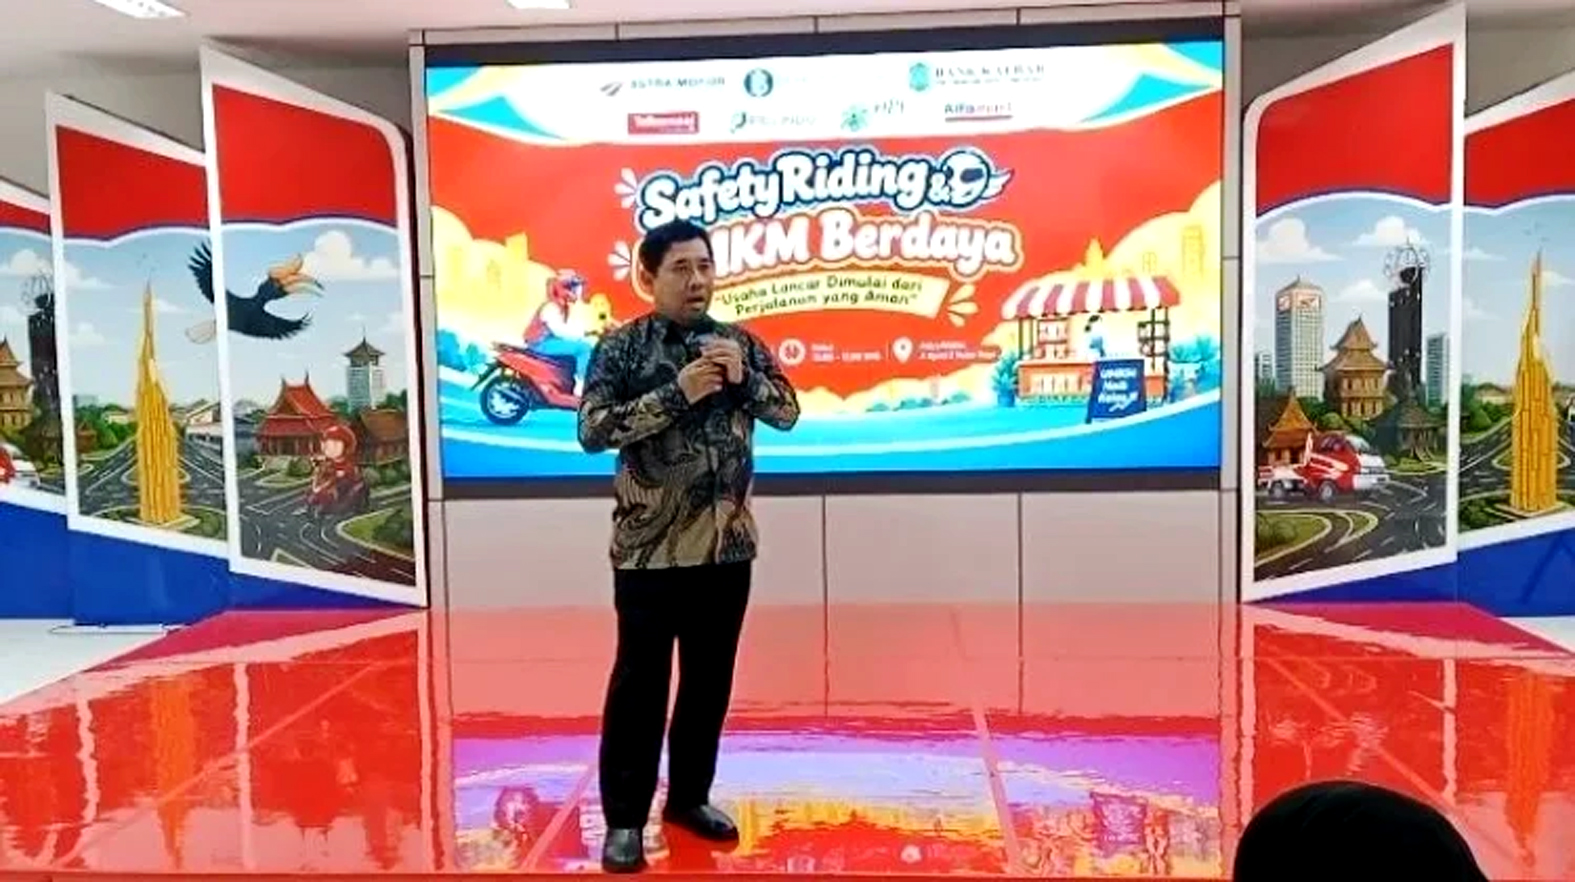
Ia mengungkapkan berbagai skema produk Bank Kalbar, yang dapat membantu pelaku usaha untuk naik kelas. “Fasilitas yang diberikan kepada nasabah, bertujuan membiayai kebutuhan operasional atau menambah modal kerja perusahaan maupun usaha perorangan. Tujuannya, membantu meningkatkan atau memperlancar pembelian bahan baku, biaya produksi dan pemasaran,” jelas Basuki.
Ia memaparkan, produk di Bank Kalbar di antaranya adalah Kredit Modal Kerja Biasa dan Kredit Modal Kerja Aflopend. Kredit Modal Kerja Biasa merupakan kredit yang diberikan kepada perusahaan atau perorangan yang mengalami kekurangan modal kerja untuk membiayai usahanya dan diberikan berdasarkan plafond tertentu.
“Plafon kredit tersebut dapat ditarik seluruhnya atau sebagian, tergantung kepada kebutuhan debitur,” kata Basuki.
Sedangkan kredit Modal Kerja Aflopend adalah kredit yang diberikan kepada perusahaan atau perorangan yang mengalami kekurangan modal kerja untuk membiayai usahanya dan diberikan berdasarkan plafon tertentu, di mana maksimumnya menurun setiap waktu tertentu (misalnya tiap akhir bulan).
“Pada saat jangka waktu berakhir atau jatuh tempo, maka kredit tersebut harus lunas atau bersaldo nihil,” jelas Basuki.


Discussion about this post