

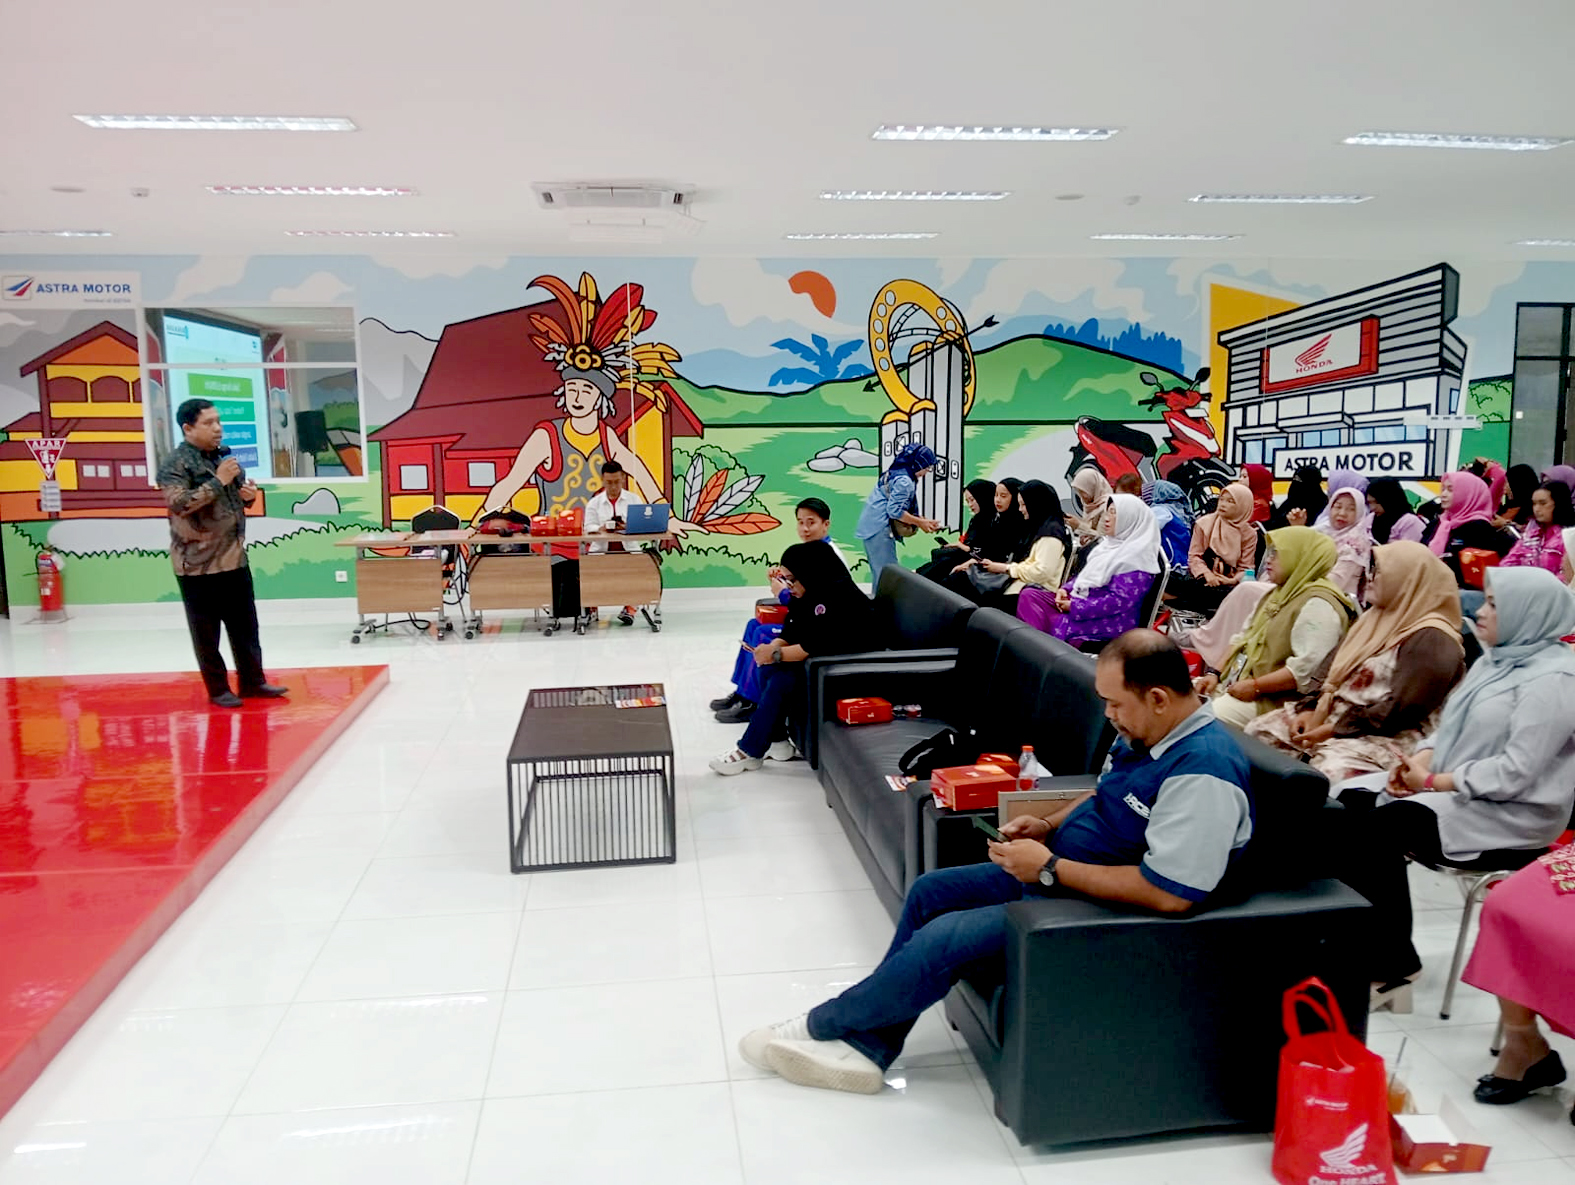
Sementara persyaratan calon debitur untuk Kredit Modal Kerja (KMK) dan Aflopend adalah Warga Negara Indonesia dan berdomisili di Indonesia. Untuk pinjaman di atas Rp 5 miliar, nasabah harus meningkatkan status hukum usaha menjadi berbentuk koperasi, CV Firma, PT atau status badan hukum lainnya.
Persyaratan calon debitur, minimum usia 21 tahun atau sudah menikah pada saat pengajuan kredit dan maksimum 85 tahun pada saat fasilitas kredit berakhir, atau lunas. Telah menjadi nasabah Bank Kalbar atau bersedia membuka rekening simpanan Bank Kalbar dan bersedia melakukan transaksi di Bank Kalbar.
“Yang terpenting lagi adalah, persyaratan tidak terdaftar Daftar Hitam Nasional atau memiliki kredit macet,” tegas Basuki.
Bank Kalbar juga memiliki Kredit Investasi Biasa, yakni fasilitas kredit yang diberikan kepada perusahaan atau perorangan untuk digunakan dalam rangka pembelian barang-barang modal perusahaan, seperti pembelian mesin/peralatan, rehabilitasi, modernisasi, ekspansi proyek yang ada atau pendirian proyek-proyek baru, rolekasi dan refinancing.
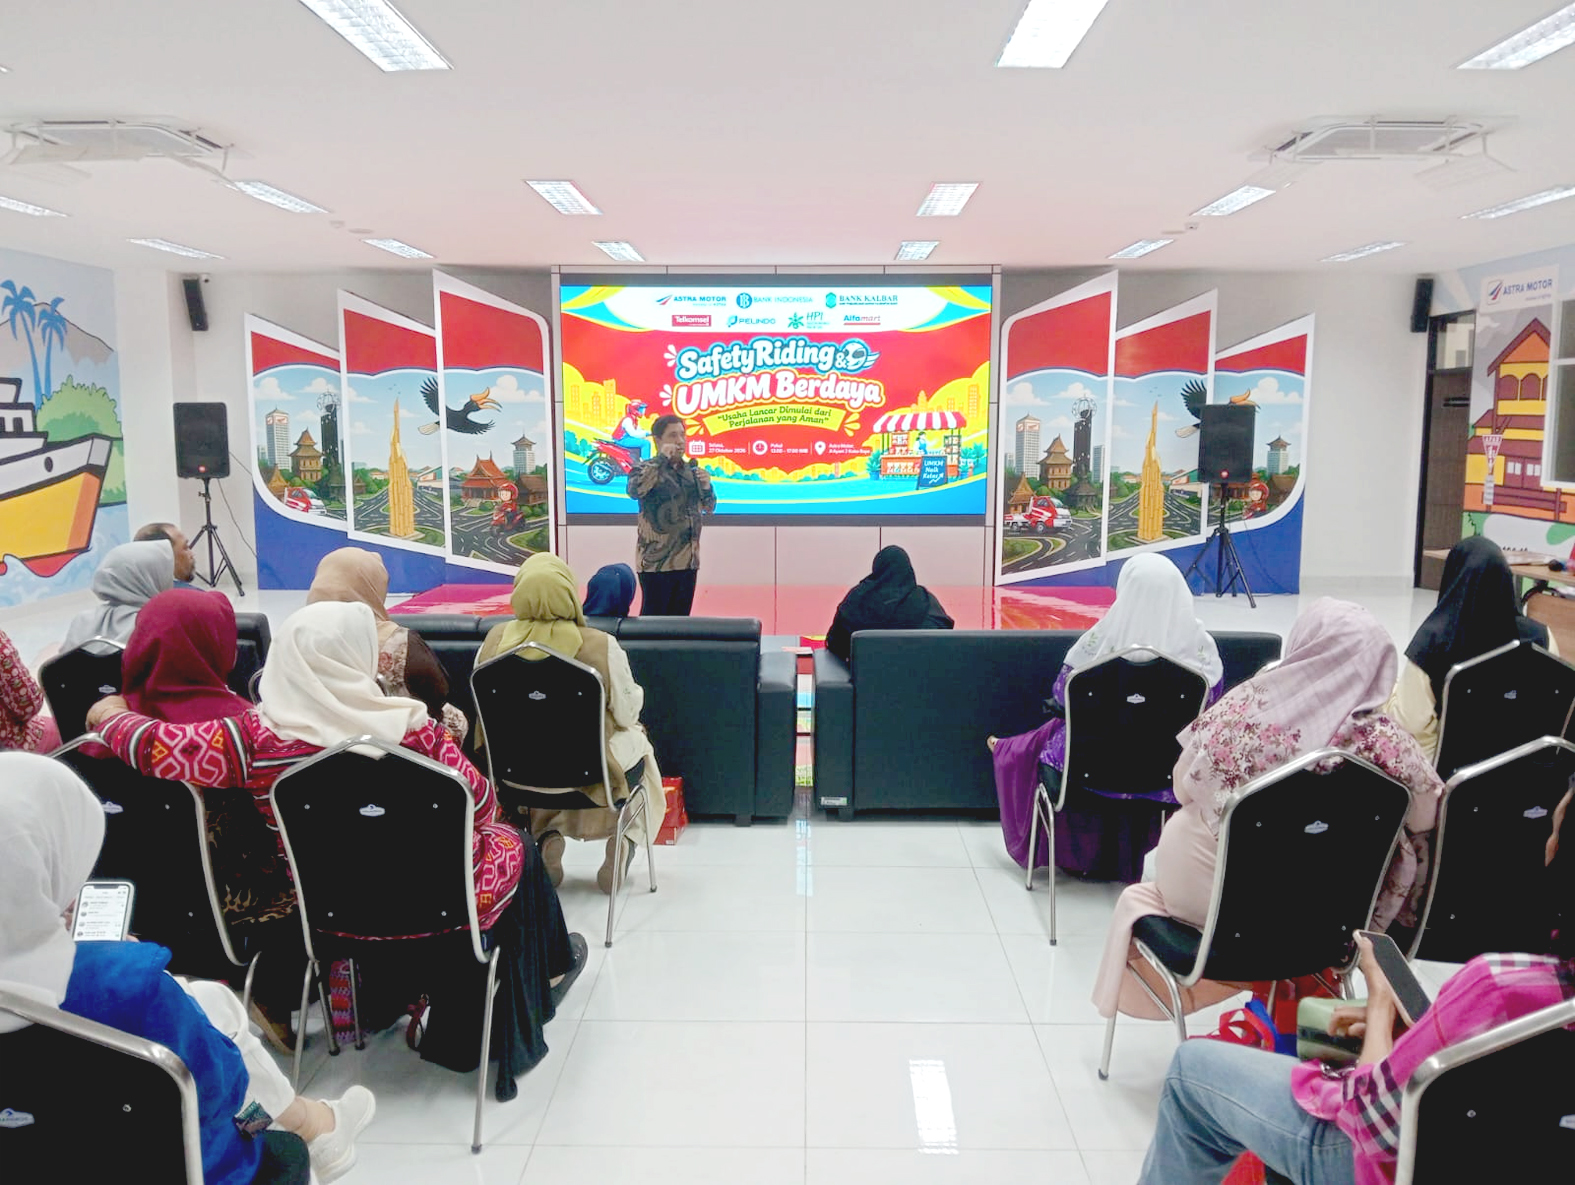 Selain itu, terdapat juga produk kredit Project Financing, yaitu pembiayaan suatu proyek jangka panjang, di mana hutang dan ekuitas proyek yang digunakan untuk membiayai proyek ini, dibayar dari arus kas yang dihasilkan dari proyek tersebut.
Tujuan kredit di antaranya adalah rehabilitasi, yakni penggantian bagian-bagian mesin/peralatan baru, sehingga kapasitas/kemampuan meningkat kembali. Selanjutnya modernisasi, yakni penggantian seluruh mesin/peralatan lama dengan mesin-mesin/peralatan baru, yang tingkat teknologinya lebih baik atau lebih tinggi.
Bank Kalbar juga memiliki program Refinancing (Pembiayaan Ulang), yaitu pemberian kredit yang bertujuan untuk mengganti fasilitas kredit existing dengan fasilitas kredit yang baru guna memperkecil total kewajiban angsuran bulanan, mengurangi biaya bunga, memperpanjang jangka waktu pembayaran.
“Atau dapat pula diartikan, sebagai pemberian kredit untuk mendapatkan manfaat arus kas masuk pengganti atas cash out investasi/proyek yang telah dilakukan sebelumnya, meskipun belum memiliki fasilitas kredit existing. Nilai kredit dihitung berdasarkan kemampuan membayar dan nilai agunan saat permohonan diajukan (penilaian saat ini),” ujar Basuki.
Ia menyampaikan, bahwa akses pembiayaan menjadi salah satu faktor penting untuk membantu pelaku usaha mengembangkan kegiatan bisnisnya. Karena itu, informasi mengenai layanan perbankan perlu menjangkau UMKM, agar mereka mengetahui pilihan pembiayaan yang dapat dimanfaatkan sesuai kebutuhan. **


Discussion about this post