

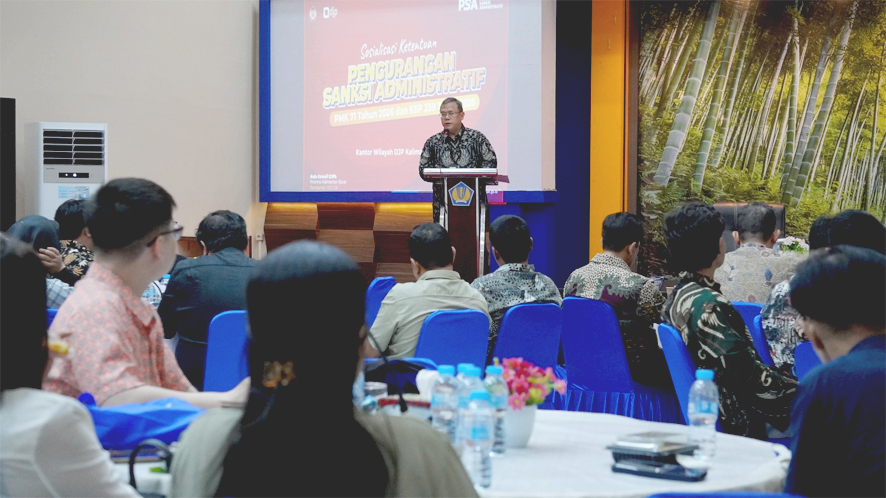
Kebijakan ini dirancang dengan cakupan yang jauh lebih luas guna merangkul berbagai aspek pengawasan kepatuhan Wajib Pajak. Fasilitas pengurangan atau penghapusan sanksi ini tidak hanya menyasar tindakan penagihan, melainkan juga memberikan kelonggaran atas sanksi akibat keterlambatan pelaporan SPT Tahunan PPh maupun SPT Masa, sanksi atas pembetulan SPT yang dilakukan atas kemauan sendiri, hingga keterlambatan penyetoran pajak.
Lebih dari itu, fasilitas PSA mencakup sanksi akibat keterlambatan penerbitan Faktur Pajak, keterlambatan angsuran PPh Pasal 25, sanksi dan denda PBB dalam Surat Ketetapan Pajak (SKP) maupun Surat Tagihan Pajak (STP), hingga sanksi hasil pemeriksaan terkait harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS).
Selain memaparkan berbagai jenis sanksi yang dapat memanfaatkan fasilitas tersebut, sosialisasi ini juga menjelaskan mengenai sanksi administratif yang timbul akibat proses keberatan, banding, maupun peninjauan kembali yang tidak dapat diajukan pengurangan atau penghapusan melalui ketentuan ini.
Dudi menegaskan kembali pernyataan Direktur Jenderal Pajak Bimo Wijayanto bahwa penyempurnaan aturan ini bukan merupakan kebijakan pemutihan pajak dan tidak menghapus kewajiban untuk melunasi pokok utang pajak.
Fasilitas pengurangan atau penghapusan sanksi administratif tetap diberikan secara selektif dengan memperhatikan persyaratan dan ketentuan yang berlaku, guna mendorong penyelesaian kewajiban perpajakan secara lebih tertib sekaligus menjaga keadilan bagi Wajib Pajak yang telah taat.
“Kami juga menegaskan komitmen integritas bahwa seluruh uang pajak 100 persen masuk langsung ke kas negara melalui bank persepsi. Lebih dari 90 persen penerimaan negara bergantung pada kesadaran dan pembayaran sukarela masyarakat, sehingga sinergi dan kepatuhan gotong royong ini sangat kita perlukan untuk pembangunan bangsa,” pungkas Dudi.
Kanwil DJP Kalimantan Barat berkomitmen untuk terus mengawal pelaksanaan kebijakan ini melalui pemberian informasi serta pendampingan berkelanjutan agar ketentuan ini dapat dipahami dan dilaksanakan dengan baik oleh seluruh Wajib Pajak demi terwujudnya sistem perpajakan yang semakin adil dan efektif. **





Discussion about this post